
近日,东岳硅材(证券代码:300821)披露2026年半年度报告。报告期内,公司实现营业收入26.65亿元,同比增长14.50%;归属于上市公司股东的净利润4.29亿元,同比增长916.22%;扣除非经常性损益的净利润4.69亿元,同比增长943.70%。
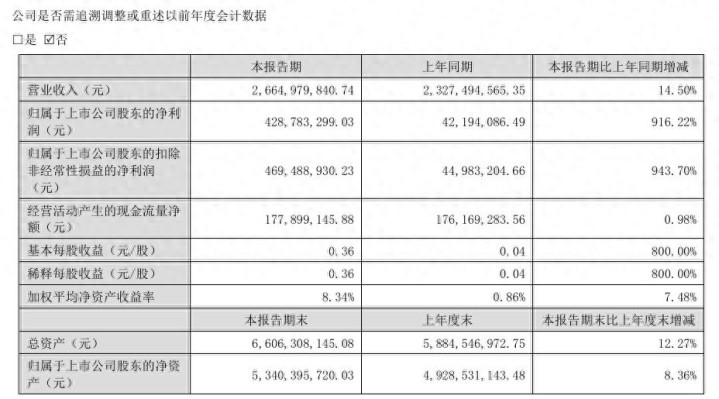
东岳硅材在公告中表示,报告期内,受市场环境及行业供需格局改善影响,有机硅行业主要产品价格较去年同期上涨,有机硅DMC市场均价约1.44万元/吨,同比上涨13%左右。同时,上游主要原材料工业硅价格维持相对低位,生产成本有所下降,毛利率提升。此外,公司持续推进精细化管理与内部挖潜工作,保持生产平稳运行,有效控制成本费用,进而增强了盈利能力。
从产品结构来看,东岳硅材三大主力产品的毛利率均实现显著提升。其中,第一大收入来源的107胶实现收入12.65亿元,同比增长10.00%,毛利率23.41%,较上年同期提升22.50个百分点,占总营收47.46%;硅油实现收入4.12亿元,同比增长31.28%,稳居第二大产品位置,毛利率27.25%,提升16.92个百分点;110生胶实现收入3.04亿元,同比增长7.74%,毛利率23.06%,提升20.48个百分点。
在营收增长14.50%背景下,销售费用同比下降1.70%至1037.11万元。研发投入8030.05万元,同比增长11.10%,占营业收入比重3.01%,投入增幅高于营收增速。财务费用765.72万元,同比增长179.51%,主要系计提汇兑损失增加所致。
据了解,东岳硅材成立于2006年,2020年3月12日在深交所创业板上市。公司主要从事有机硅材料的研发、生产和销售,具备从金属硅粉加工到有机硅单体、中间体以及下游硅橡胶、硅油、硅树脂、气相白炭黑等系列深加工产品的一体化生产能力。公司具备年产60万吨有机硅单体的生产能力,已形成从硅粉加工到有机硅单体、中间体以及下游硅橡胶、硅油、硅树脂、气相白炭黑等下游深加工产品的一体化生产体系,形成了较为完善的产业链配套。截至报告期末,公司拥有硅橡胶、硅油、硅树脂、气相白炭黑等各类下游产品牌号600余个。
倍盈配资提示:文章来自网络,不代表本站观点。


